Par Élise-Florence Maublanc · · 7 min de lecture
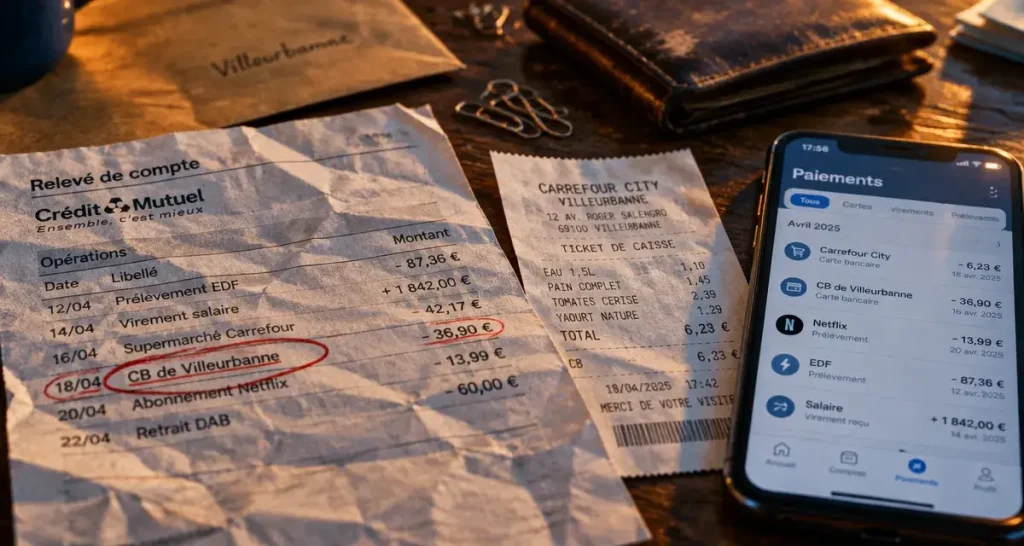
Le libellé « CB de Villeurbanne » sur un relevé bancaire peut surprendre, surtout lorsqu’il ne correspond pas au nom de l’enseigne visitée ou au commerçant dont vous vous souvenez. Avant de conclure à une fraude, vérifiez le montant, la date, les justificatifs et les personnes susceptibles d’avoir utilisé le compte. Si l’opération reste inconnue, contactez rapidement votre banque.
Pourquoi « CB de Villeurbanne » n’indique pas toujours le nom du commerce
Sur un relevé, une opération par carte bancaire n’affiche pas systématiquement le nom commercial visible sur une vitrine, un site internet ou un ticket de caisse. Le libellé peut reprendre la raison sociale de l’entreprise, le nom de sa société de paiement, un établissement principal ou une adresse associée au terminal utilisé. Une dépense réalisée dans un commerce connu sous une autre enseigne peut donc apparaître sous une formulation inhabituelle.
La mention de Villeurbanne peut correspondre au lieu déclaré par le professionnel, à son siège, à une succursale ou à l’emplacement administratif de son système d’encaissement. Elle ne prouve pas, à elle seule, que l’achat a été effectué dans cette ville. Elle ne permet pas non plus de conclure automatiquement à une opération frauduleuse.
Le nom affiché sert surtout à identifier la manière dont le paiement a été enregistré par la banque. Il peut donc différer du nom mémorisé au moment de l’achat. Cette différence est fréquente lorsque le commerçant utilise une société distincte pour gérer ses paiements ou lorsque la transaction passe par un établissement qui n’est pas le point de vente lui-même.
Les paiements différés rendent parfois le rapprochement difficile
Entre le moment où la carte est utilisée et celui où l’opération est définitivement enregistrée, plusieurs jours peuvent s’écouler. C’est particulièrement fréquent après un week-end, un jour férié, une réservation, un achat en ligne ou un paiement effectué auprès d’un professionnel qui transmet ses opérations plus tard.
Vérifiez donc les dépenses réalisées quelques jours avant la date indiquée sur le compte, et pas uniquement celles effectuées le jour du débit. Une opération peut aussi apparaître d’abord comme « en attente », puis être comptabilisée sous un libellé légèrement différent. La date du relevé correspond alors au traitement bancaire, pas nécessairement au moment exact où la carte a été présentée.
Les 4 vérifications à faire avant de contester une opération
- Contrôlez le montant exact. Un montant, même modeste, peut correspondre à un achat oublié : transport, stationnement, café, abonnement, commande de proximité ou paiement partagé. Comparez la somme avec vos dépenses habituelles et regardez si elle correspond à un montant arrondi ou à une facture conservée.
- Comparez la date de l’achat et la date du débit. Le relevé peut afficher la date de traitement bancaire plutôt que celle à laquelle vous avez présenté votre carte. Élargissez la vérification aux jours précédents, surtout si le paiement a été effectué en ligne, pendant un week-end ou après une réservation.
- Consultez vos tickets, courriels et confirmations de commande. Une facture électronique, un reçu de terminal ou une confirmation de réservation permet souvent d’identifier rapidement le commerçant. Recherchez aussi les achats effectués depuis une application ou un compte client, car le nom de la plateforme peut être différent de celui affiché sur le relevé.
- Demandez aux personnes autorisées à utiliser le compte. Sur un compte joint ou lorsqu’une carte est confiée à un proche, une dépense légitime peut avoir été réalisée sans que vous en ayez été informé. Cette vérification est particulièrement utile lorsque le montant et la date correspondent à un déplacement ou à un achat du foyer.
Cette méthode évite de bloquer inutilement une carte alors que l’opération est régulière. Elle permet aussi de fournir à la banque des éléments précis si la transaction reste effectivement inconnue. Notez le montant, la date, le libellé exact et les premières vérifications déjà effectuées.
Lire le relevé comme une trace de paiement, pas comme une enseigne
Un relevé bancaire est avant tout une trace technique : il rapproche un montant, une date, une carte et un identifiant de commerçant. Le libellé est utile, mais il ne raconte pas toujours l’achat de façon intuitive. Le numéro d’opération, l’heure éventuelle du paiement, la mention « en attente » ou « comptabilisé » et le type de transaction constituent parfois des indices plus précis que le seul nom affiché.
Il est utile de raisonner comme avec une colonne de caisse. Chaque ligne doit être rapprochée d’un justificatif, d’un déplacement ou d’une habitude de consommation. Cette lecture méthodique peut révéler un détail négligé, comme un achat groupé, un pourboire ajouté au terminal, une préautorisation ou un débit présenté sous le nom de l’exploitant plutôt que sous celui du point de vente.
Vérifiez aussi si le montant a été modifié entre l’autorisation initiale et l’enregistrement définitif. Le statut de l’opération peut apporter une information utile : une ligne en attente ne se traite pas de la même manière qu’un débit déjà comptabilisé. L’objectif est de distinguer une anomalie réelle d’un simple libellé bancaire peu parlant.
Attention aux abonnements et aux préautorisations
Certains paiements ne correspondent pas à un achat ponctuel. Un abonnement, une période d’essai arrivée à échéance, une location ou un service récurrent peut générer un débit sous une dénomination différente de celle que vous connaissez. Recherchez les contrats ou confirmations associés à vos services habituels, y compris ceux souscrits plusieurs semaines auparavant.
De même, une préautorisation peut temporairement réserver une somme avant que le montant final soit ajusté. Il faut vérifier si l’opération est définitive avant de tirer des conclusions. Si la ligne disparaît, change de montant ou passe du statut « en attente » à « comptabilisé », conservez ces informations pour les communiquer à la banque si nécessaire.
Que faire si la transaction reste inconnue
Si aucune explication ne ressort de vos vérifications, ne tardez pas. Commencez par consulter l’historique détaillé depuis l’application bancaire ou l’espace client. Certaines banques affichent des précisions absentes du relevé mensuel, comme une référence, un statut ou des informations complémentaires sur le paiement.
Vous pouvez ensuite contacter le commerçant si son identité est identifiable, afin de demander la nature de la transaction et la date d’achat associée. Ne transmettez toutefois que les informations nécessaires. Si le libellé ne permet pas de déterminer l’entreprise, passez directement par votre banque.
En cas de doute sérieux, signalez l’opération à votre banque via le canal prévu : application, messagerie sécurisée, agence ou service téléphonique. Expliquez clairement que vous ne reconnaissez pas le paiement et conservez les captures d’écran, relevés, échanges et éventuels justificatifs. La banque vous indiquera la procédure de contestation applicable à votre situation.
- Si la carte est toujours en votre possession mais que plusieurs opérations sont suspectes, demandez rapidement conseil sur son blocage ou son opposition.
- Si vous avez perdu votre carte ou si elle a été volée, faites opposition sans attendre.
- Surveillez les jours suivants les opérations de faible montant. Elles peuvent parfois précéder des tentatives de paiement plus importantes.
- Modifiez les accès à vos services bancaires si vous suspectez une compromission de vos identifiants.
Réduire le risque de nouvelles dépenses non reconnues
La prévention repose sur quelques habitudes simples. Activez les notifications de paiement si votre banque les propose. Une alerte immédiate permet de réagir plus vite et de mémoriser plus facilement ses dépenses. Vérifiez régulièrement les plafonds de paiement et de retrait, sans les augmenter inutilement.
Pour les achats en ligne, privilégiez les sites identifiés, contrôlez l’adresse du site et évitez d’enregistrer votre carte sur des plateformes que vous utilisez rarement. Protégez également vos accès bancaires et ne communiquez jamais vos codes en réponse à un message ou à un appel dont l’origine n’est pas certaine.
Conservez vos tickets pendant quelques jours et consultez votre compte à intervalles réguliers, plutôt que d’attendre le relevé mensuel. Si le libellé « CB de Villeurbanne » apparaît, une vérification calme et structurée est la meilleure première réaction. Elle permet soit de retrouver l’achat concerné, soit de déclencher rapidement les démarches adaptées.
- Cosmétique CBD à Lyon : l’étiquette compte plus que la vitrine - 3 novembre 2026
- CBD Vieux Lyon : trois adresses hors quartier à vérifier avant de vous déplacer - 2 novembre 2026
- Quel est le CBD le plus puissant ? Le taux ne suffit pas, l’analyse du lot compte - 1 novembre 2026